
Cómo Manejar La Deuda Estudiantil A Largo Plazo
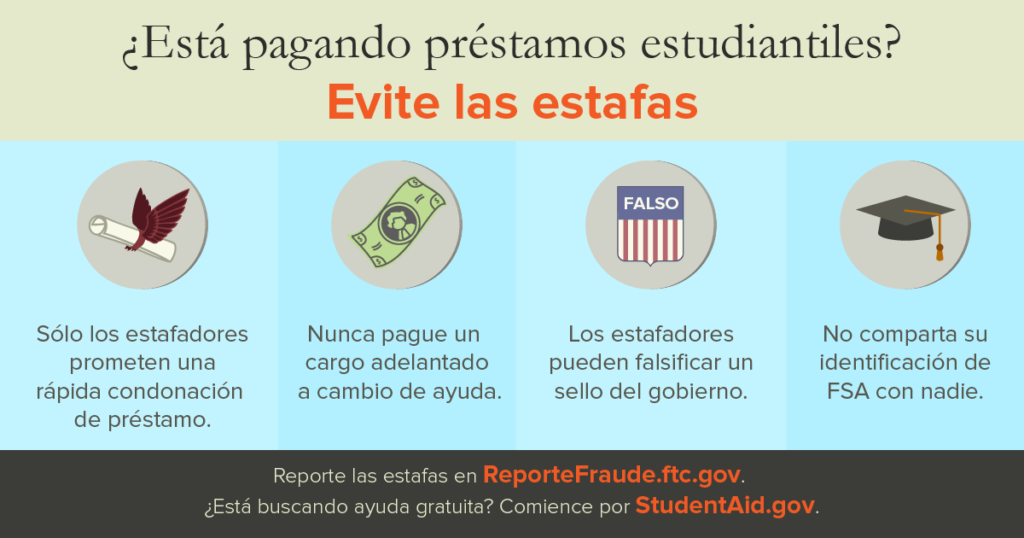
La deuda estudiantil es una realidad que enfrentan muchos jóvenes que deciden invertir en su educación superior. Aunque invertir en conocimientos y habilidades puede ser beneficioso a largo plazo, la carga financiera que conlleva puede generar estrés y ansiedad en los estudiantes. Sin embargo, es posible manejar la deuda estudiantil de manera efectiva si se toman medidas adecuadas desde el principio. En este artículo, exploraremos algunas estrategias prácticas para gestionar la deuda estudiantil a largo plazo, ayudando a los estudiantes a tomar control de sus finanzas y asentar las bases para un futuro financiero estable.
Crear un Plan de Pago Efectivo para Manejar la Deuda Estudiantil a Largo Plazo
El manejo de la deuda estudiantil a largo plazo requiere una estrategia cuidadosa y un plan de pago efectivo. A continuación, se presentan algunos consejos y estrategias para ayudarte a manejar tu deuda estudiantil de manera efectiva.
Consolidar y Refinanciar la Deuda Estudiantil
Una de las primeras cosas que debes considerar al manejar tu deuda estudiantil a largo plazo es consolidar y refinanciar tus préstamos. Esto te permite unir todos tus préstamos en uno solo con una tasa de interés más baja y un plazo de pago más prolongado. De esta manera, podrás reducir tus pagos mensuales y ahorrar dinero en intereses.
Entender los Tipos de Interés y los Pagos Mínimos
Es importante entender los tipos de interés y los pagos mínimos que se aplican a tus préstamos estudiantiles. Los tipos de interés pueden ser fijos o variables, y es importante elegir el tipo de interés que mejor se adapte a tus necesidades financieras. Además, debes asegurarte de pagar más que el pago mínimo requerido para reducir la deuda principal lo antes posible.
Beneficios de los Pagos Extra y Anticipados
Realizar pagos extra y anticipados es una excelente forma de reducir la deuda estudiantil a largo plazo. Al realizar pagos extra, podrás reducir la deuda principal y evitar pagar intereses adicionales. Además, si realizas pagos anticipados, podrás reducir la cantidad total de dinero que debes pagar en intereses.
Considerar la Exención de la Deuda Estudiantil
En algunos casos, es posible que seas elegible para la exención de la deuda estudiantil. La exención de la deuda estudiantil te permite cancelar parcial o totalmente tus préstamos estudiantiles. Sin embargo, es importante tener en cuenta que los requisitos para la exención de la deuda estudiantil pueden variar según la institución financiera y el tipo de préstamo.
Buscar Ayuda Profesional si es Necesario
Si te sientes abrumado por la deuda estudiantil, no dudes en buscar ayuda profesional. Un asesor financiero o un consejero de deuda puede ayudarte a crear un plan de pago personalizado y brindarte consejos y estrategias para manejar tu deuda estudiantil de manera efectiva.
| Tipo de Préstamo | Tasa de Interés | Plazo de Pago |
|---|---|---|
| Préstamo Federal Directo | 4,53% | 10-30 años |
| Préstamo Privado | 6,00-12,00% | 5-20 años |
| Préstamo Consolidado | 4,00-7,00% | 10-30 años |
para manejar tu deuda estudiantil a largo plazo. Recuerda que cada situación es única, y es importante buscar ayuda profesional si necesitas consejos y estrategias personalizados.
Preguntas Frecuentes
¿Cuál es la clave para manejar la deuda estudiantil a largo plazo?
La clave para manejar la deuda estudiantil a largo plazo es Crear un plan de pago realista que se ajuste a tus ingresos y gastos. Esto significa hacer un presupuesto detallado que incluya tus gastos mensuales, tus ingresos y tus pagos de deuda. Debes ser honesto contigo mismo sobre cuánto puedes pagar cada mes y priorizar tus pagos. Si tienes varias deudas con diferentes tipos de interés, debes concentrarte en pagar la deuda con el interés más alto primero. Al mismo tiempo, es importante no olvidar de pagar algo en cada una de las deudas para evitar acumular intereses.
¿Cómo puedo reducir mi deuda estudiantil a largo plazo?
Para reducir tu deuda estudiantil a largo plazo, debes adoptar estrategias de ahorro y reducir gastos innecesarios. Una forma de hacerlo es cortar gastos como servicios de suscripción o compras innecesarias. También puedes buscar formas de aumentar tus ingresos, como encontrar un trabajo adicional o vender objetos que no necesitas. Otra estrategia es consolidar tus deudas en una sola deuda con un interés más bajo, lo que te permitirá ahorrar dinero en intereses. Sin embargo, es importante leer las letras pequeñas antes de consolidar tus deudas para asegurarte de que no estás comprometiendo tus finanzas a largo plazo.
¿Qué son los programas de ayuda para la deuda estudiantil y cómo puedo aprovecharlos?
Los programas de ayuda para la deuda estudiantil son opciones de pago flexibles que te permiten reducir o suspender temporalmente tus pagos de deuda. Estos programas incluyen programas de pago basados en la ingreso, que ajustan tus pagos según tus ingresos, y programas de suspensión de pagos, que te permiten dejar de pagar durante un período determinado. Para aprovechar estos programas, debes investigar tus opciones y comunicarte con tu prestamista para determinar si calificas. Es importante leer las condiciones de cada programa antes de inscribirte para asegurarte de que es la mejor opción para ti.
¿Qué pasa si no pago mi deuda estudiantil a tiempo?
Si no pagas tu deuda estudiantil a tiempo, puedes sufrir consecuencias graves, como daño a tu crédito y acciones legales. Si no pagas tus deudas, los prestamistas pueden entregar tus cuentas a agencias de cobro, lo que puede aumentar tus gastos. Además, la deuda estudiantil no pagada puede perjudicar tus oportunidades laborales y financieras a largo plazo. Es importante no evitar el problema y comunicarte con tu prestamista para discutir opciones de pago y evitar consecuencias negativas.