
Cómo Crear Un Plan De Ahorro Para La Jubilación

La jubilación es un tema que preocupa a muchas personas, ya que se trata de una etapa importante en la vida en la que se busca disfrutar del fruto del trabajo y esfuerzo invertido a lo largo de los años. Sin embargo, para alcanzar este objetivo, es fundamental planificar y ahorrar con anticipación. La creación de un plan de ahorro para la jubilación es clave para asegurar una vejez tranquila y sin preocupaciones económicas. En este artículo, se presentarán algunos consejos y estrategias para crear un plan de ahorro efectivo y alcanzar la tranquilidad financiera en la jubilación.
Definir Metas y Cronograma para la Jubilación
Para crear un plan de ahorro para la jubilación, es fundamental definir metas y un cronograma realistas. Esto te permitirá determinar cuánto necesitarás ahorrar cada mes y qué tipo de inversiones debes realizar para alcanzar tus objetivos.
Evalúa tus necesidades futuras
Antes de empezar a ahorrar, debes evaluar tus necesidades futuras. ¿Cuánto dinero necesitarás al mes para mantener tu nivel de vida actual? ¿Cuáles son tus gastos fijos y variables? ¿Cuánto te gustaría viajar o disfrutar de actividades en tu tiempo libre? Estas preguntas te ayudarán a determinar cuánto debes ahorrar cada mes.
Calcula tu necesidad de ahorro
Una vez que hayas evaluado tus necesidades futuras, debes calcular cuánto debes ahorrar cada mes. Puedes utilizar la regla del 70%: se recomienda ahorrar al menos el 70% de tus ingresos actuales para mantener tu nivel de vida en la jubilación.
| Ingresos actuales | Ingresos necesarios en la jubilación | Cantidad a ahorrar al mes |
|---|---|---|
| 50,000 €/año | 35,000 €/año (70% de 50,000 €) | 2,917 €/mes (35,000 €/año ÷ 12) |
Establece un cronograma
Una vez que hayas calculado cuánto debes ahorrar cada mes, debes establecer un cronograma realista. ¿Cuánto tiempo te falta para jubilarte? ¿Cuánto tiempo tienes para ahorrar? Un cronograma te ayudará a determinar cuánto debes ahorrar cada mes y a mantener la motivación para alcanzar tus objetivos.
Investiga tus opciones de inversión
Existen various opciones de inversión para ahorrar para la jubilación, como los planes de pensiones, las cuentas de ahorro a largo plazo y las inversiones en acciones. Es importante investigar cada opción y determinar cuál es la más adecuada para tus necesidades y objetivos.
Revisa y ajusta tu plan
Finalmente, es importante revisar y ajustar tu plan regularmente. ¿Estás alcanzando tus objetivos de ahorro? ¿Necesitas ajustar tu cronograma o tus inversiones? Revisar y ajustar tu plan te permitirá mantener la trayectoria correcta y alcanzar tus objetivos de jubilación.
¿Cuánto se debe tener ahorrado para la jubilación?

La cantidad que se debe ahorrar para la jubilación varía dependiendo de factores como la edad, el estilo de vida, las expectativas de ingresos y la duración de la jubilación. Sin embargo, hay algunas pautas generales que se pueden seguir para determinar cuánto ahorrar.
Calcula tus necesidades en la jubilación
Para determinar cuánto debes ahorrar, debes calcular cuánto dinero necesitarás mensualmente durante la jubilación. Considera tus gastos actuales y ajusta según sea necesario. Por ejemplo, es probable que no necesites tanto dinero para transporte si te jubilas y ya no tienes que ir al trabajo diario. Un estudio de la Superintendencia de Pensiones sugiere que se necesita alrededor de un 70% de los ingresos actuales para mantener el mismo nivel de vida en la jubilación.
Conoce tus opciones de pensiones
Es importante conocer las opciones de pensiones que tienes disponibles. En Chile, por ejemplo, existen las AFP (Administradoras de Fondos de Pensiones), que son instituciones que se encargan de administrar y gestionar tus ahorros para la jubilación. También hay la opción de ahorrar de manera voluntaria a través de planes de ahorro previo o cuentas individuales. Es importante informarse sobre las opciones que mejor se adapten a tus necesidades y objetivos.
Crea un plan de ahorro a largo plazo
Una vez que hayas calculado tus necesidades y conoces tus opciones de pensiones, es hora de crear un plan de ahorro a largo plazo. Considera la siguiente lista de acciones para crear un plan efectivo:
- Establece metas claras: Determina cuánto necesitarás ahorrar cada mes y ajusta tus gastos para alcanzar esas metas.
- Aprovecha los conceptos tributarios: Utiliza las deducciones tributarias disponibles para ahorros en planes de pensiones y otros instrumentos.
- Invierte de manera diversificada: Distribuye tus ahorros en diferentes instrumentos financieros para minimizar riesgos y maximizar ganancias.
¿Cómo hacer mi propio plan de ahorro?

Crear un plan de ahorro personalizado
Crear un plan de ahorro personalizado es una excelente forma de alcanzar tus objetivos financieros y asegurar un futuro económico estable. Aquí te presentamos los pasos para crear un plan de ahorro efectivo:
Definir tus objetivos
Antes de empezar a ahorrar, es importante definir tus objetivos financieros. ¿Cuál es tu meta? ¿Quieres ahorrar para una emergencia, una boda, un viaje o una compra importante? Establece objetivos claros y realistas para ti mismo. Esto te ayudará a mantener la motivación y a enfocarte en tus metas.
Evaluar tus gastos
Es fundamental evaluar tus gastos mensuales para determinar cuánto puedes ahorrar. Anota todos tus gastos, incluyendo los fijos como la renta, los servicios públicos y la comida, y los variables como entretenimiento y compras. Esto te permitirá identificar áreas donde puedes reducir tus gastos y ahorrar más.
- Anota tus ingresos y gastos durante un mes para tener una idea clara de tus finanzas.
- Identifica áreas de reducción, como cancelar suscripciones o reducir gastos en entretenimiento.
- Establece un presupuesto realista que te permita ahorrar una cantidad razonable cada mes.
Crear un plan de ahorro
Una vez que hayas definido tus objetivos y evaluado tus gastos, es hora de crear un plan de ahorro. Establece una cantidad mensual que puedas ahorrar y elige una forma de ahorrar que se adapte a tus necesidades.
- Elige una cuenta de ahorro que te ofrezca intereses competitivos y facilidad de acceso.
- Automatiza tus ahorros programando transferencias mensuales desde tu cuenta corriente.
- Revisa y ajusta tu plan de ahorro regularmente para asegurarte de que estás alcanzando tus objetivos.
¿Cuánto se paga a Hacienda por rescatar un plan de ahorro?
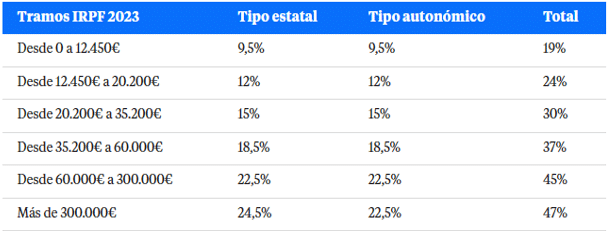
Cuando se decide rescatar un plan de ahorro, es importante tener en cuenta que se debe pagar una cantidad a Hacienda por la renta generada por el plan. Esta cantidad se conoce como impuesto de retirada y se aplica sobre el capital retirado del plan de ahorro.
Tipos de planes de ahorro y su tratamiento fiscal
Existen varios tipos de planes de ahorro, cada uno con su propio tratamiento fiscal. A continuación, se presentan algunos de los más comunes:
- Planes de pensiones individuales: en estos planes, el contribuyente puede desgravar las aportaciones realizadas, pero deberá pagar impuestos cuando retire el dinero.
- Planes de ahorro a largo plazo: en estos planes, las aportaciones no son desgravables, pero el dinero se acumula sin pagar impuestos hasta que se retira.
- Plan de ahorro 401(k): en este plan, las aportaciones se realizan con dinero antes de impuestos, por lo que se pagan impuestos cuando se retira el dinero.
Porcentaje de impuesto a pagar por rescatar un plan de ahorro
El porcentaje de impuesto a pagar por rescatar un plan de ahorro depende del tipo de plan y de la cuantía del capital retirado. En general, se aplica un tipo de interés del 19,5% para los planes de pensiones individuales y del 23,5% para los planes de ahorro a largo plazo. Sin embargo, es importante tener en cuenta que estas tasas pueden variar en función de la situación personal y del tipo de plan.
Condiciones para evitar o reducir el impuesto de retirada
Existen algunas condiciones bajo las cuales se puede evitar o reducir el impuesto de retirada. A continuación, se presentan algunas de ellas:
- Edad de jubilación: si se retira el dinero después de la edad de jubilación, se puede aplicar una reducción del 40% en la base imponible.
- Invalidez o enfermedad grave: si se retira el dinero debido a una enfermedad grave o invalidez, se puede evitar pagar impuestos.
- Reinversión en un nuevo plan: si se reinvierte el dinero en un nuevo plan de ahorro, se puede evitar pagar impuestos.
¿Cómo crear un plan de jubilación?
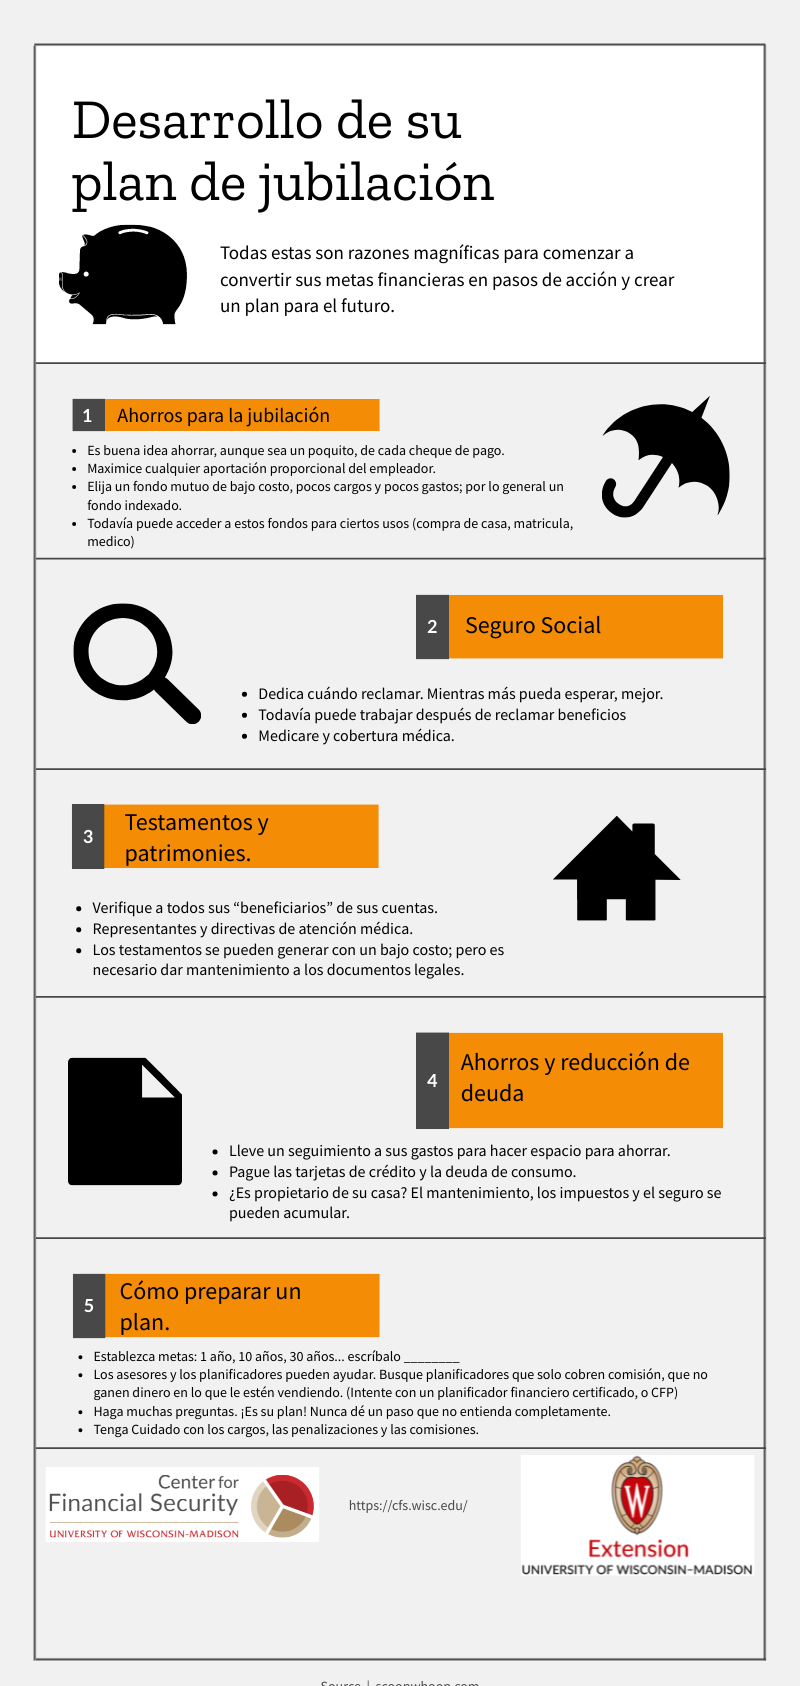
Crear un plan de jubilación
Un plan de jubilación es una herramienta esencial para asegurar una vida financiera estable y tranquila en la etapa de jubilación. A continuación, se presentan los pasos para crear un plan de jubilación efectivo.
1. Evaluar tus necesidades y objetivos
Antes de crear un plan de jubilación, es importante evaluar tus necesidades y objetivos. Debes considerar varios factores, como la edad en la que deseas jubilarte, el estilo de vida que deseas mantener, los gastos que tendrás y las fuentes de ingresos que tendrás disponibles. Es importante establecer objetivos claros para tu jubilación, como viajar, dedicarte a hobbies o pasar tiempo con la familia.
- Determina la edad en la que deseas jubilarte y la duración de tu jubilación.
- Establece un presupuesto para tu jubilación, considerando gastos como alimentos, vivienda, transporte y entretenimiento.
- Identifica tus fuentes de ingresos, como la pensión, ahorros y posibles ingresos adicionales.
2. Invertir y ahorrar
Una vez que hayas evaluado tus necesidades y objetivos, es hora de invertir y ahorrar para tu jubilación. Es importante iniciar temprano y ser constante en tus aportaciones para aprovechar el poder del interés compuesto.
- Abre una cuenta de jubilación, como una cuenta individual de jubilación (IRA) o un plan 401(k).
- Invertir en activos que generen renta, como bonos o dividendos.
- Aporta regularmente a tu cuenta de jubilación, considerando aumentar tus aportaciones con el tiempo.
3. Considerar fuentes de ingresos adicionales
Además de tu pensión y ahorros, es importante considerar fuentes de ingresos adicionales para tu jubilación. Esto puede incluir trabajar por cuenta propia, ofrecer servicios como freelancer o crear un negocio en línea.
- Identifica tus habilidades y pasatiempos que puedan generar ingresos.
- Investiga oportunidades de trabajo freelance o de negocio en línea.
- Desarrolla un plan para monetizar tus habilidades y pasatiempos.
Preguntas Frecuentes
¿Cuál es el momento adecuado para empezar a ahorrar para la jubilación?
Es importante empezar a ahorrar para la jubilación lo antes posible, ya que el tiempo es un aliado para multiplicar tus ahorros. Si comienzas a ahorrar desde joven, podrás aprovechar el efecto compuesto y acumular una mayor cantidad de dinero para cuando llegue el momento de jubilarte. Sin embargo, nunca es demasiado tarde para empezar. Incluso si ya estás en la mitad de tu vida laboral, todavía puedes invertir en tu futuro y alcanzar tus objetivos de ahorro.
¿Cuánto debo ahorrar cada mes para alcanzar mis objetivos de jubilación?
La cantidad que debes ahorrar cada mes para alcanzar tus objetivos de jubilación depende de varios factores, como tu edad, tus ingresos, tus gastos y tus objetivos de ahorro. Una regla general es ahorrar al menos el 10% de tus ingresos cada mes, pero esta cantidad puede variar según tus necesidades y circunstancias. Lo importante es establecer un plan de ahorro personalizado y realista que se adapte a tus posibilidades y te permita alcanzar tus objetivos a largo plazo.
¿Qué tipo de inversiones son adecuadas para un plan de ahorro para la jubilación?
Existen various tipos de inversiones que puedes considerar para un plan de ahorro para la jubilación, como acciones, bonos, fondos mutuos, depósitos a plazo y planes de pensiones. Cada una de estas opciones tiene sus propias ventajas y desventajas, y es importante evaluar cuidadosamente las características de cada una antes de tomar una decisión. Debes considerar tus objetivos de ahorro, tu tolerancia al riesgo y tu horizonte de inversiones al momento de elegir la mejor opción para ti.
¿Cómo puedo proteger mi plan de ahorro para la jubilación de los impuestos y las inflación?
Para proteger tu plan de ahorro para la jubilación de los impuestos y la inflación, es importante considerar instrumentos financieros que te permitan ahorrar de manera eficiente y minimizar las pérdidas. Por ejemplo, puedes considerar cuentas de ahorro o planes de pensiones que te brinden ventajas fiscales. Además, es importante diversificar tus inversiones para minimizar el riesgo y maximizar las ganancias a largo plazo. Es también recomendable revisar periódicamente tu plan de ahorro para ajustarlo a los cambios en la economía y en tus circunstancias personales.