
Cómo Crear Un Plan De Ahorro Para La Educación
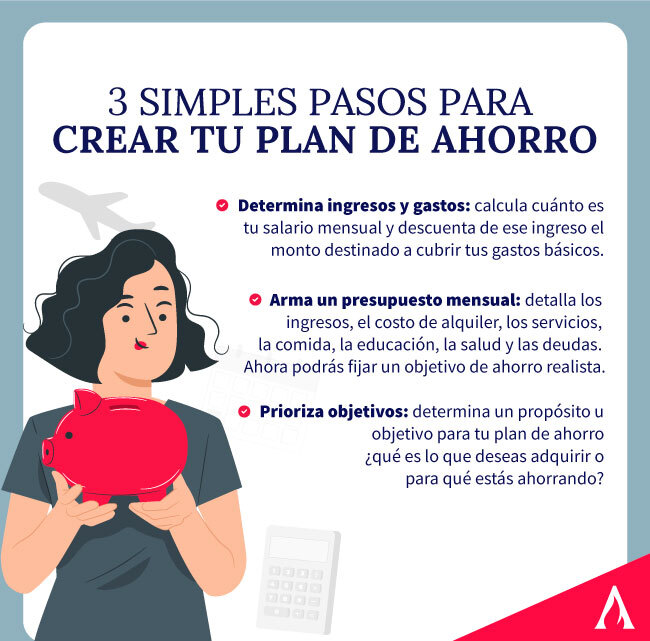
La educación es uno de los aspectos más importantes en la vida de una persona, ya que permite adquirir conocimientos, habilidades y competencias que le permiten desenvolverse en la sociedad. Sin embargo, la educación de calidad puede ser costosa, por lo que es fundamental planificar y ahorrar desde temprana edad para garantizar el acceso a oportunidades educativas de alta calidad. En este sentido, crear un plan de ahorro para la educación es una decisión inteligente que puede marcar la diferencia en el futuro de nuestros hijos o incluso en nuestro propio desarrollo profesional.
Establecer Metas y Objetivos Financieros para la Educación
Crear un plan de ahorro para la educación es una decisión inteligente y responsable para asegurar el futuro de los hijos o de uno mismo. Aquí te presentamos los pasos a seguir para establecer metas y objetivos financieros claros y alcanzables.
Evaluar las Necesidades y Costos de la Educación
Antes de empezar a ahorrar, es fundamental evaluar las necesidades y costos de la educación. Debemos considerar los siguientes aspectos: El tipo de educación que se desea (educación privada, pública, universidad, etc.) El costo anual de la educación (matrícula, materiales, transporte, etc.) El plazo que se tiene para ahorrar (número de años hasta que el estudiante comience su educación) Es importante tener en cuenta que los costos de la educación pueden variar según la región y la institución educativa.
Establecer Metas Financieras Realistas
Una vez que se han evaluado las necesidades y costos de la educación, es hora de establecer metas financieras realistas. Debemos considerar lo siguiente: La cantidad que se necesita ahorrar cada mes La frecuencia de ahorro (mensual, trimestral, etc.) El tipo de cuenta de ahorro que se va a utilizar (cuenta bancaria, fondo de inversiones, etc.) Es fundamental ser realista y no establecer metas que no se puedan alcanzar.
Seleccionar el Tipo de Cuenta de Ahorro Adecuado
Existen diferentes tipos de cuentas de ahorro que se pueden utilizar para ahorrar para la educación. Algunas opciones son: Cuentas bancarias de ahorro tradicionales Fondos de inversiones específicos para la educación Cuentas de ahorro con intereses variables Cuentas de ahorro con intereses fijos Es importante investigar y comparar las diferentes opciones para elegir la que mejor se adapte a las necesidades y objetivos financieros.
Automatizar el Ahorro
Una vez que se ha establecido el plan de ahorro, es fundamental automatizar el proceso. Se puede programar un pago mensual o trimestral para que el dinero se transfiera directamente de la cuenta corriente a la cuenta de ahorro.
| Tipo de Cuenta | Interés Anual | Fondo de Inversión |
|---|---|---|
| Cuenta Bancaria Tradicional | 2% | No |
| Fondo de Inversión para la Educación | 5% | Sí |
| Cuenta de Ahorro con Interés Variable | 3% | No |
Revisar y Ajustar el Plan de Ahorro
Es fundamental revisar y ajustar el plan de ahorro periódicamente para asegurarse de que se está alcanzando el objetivo. Se deben considerar los siguientes aspectos: El progreso del ahorro Los cambios en los costos de la educación Los cambios en la situación financiera personal Es importante ser flexible y ajustar el plan de ahorro según sea necesario para alcanzar la meta final.
¿Cuáles son los pasos para elaborar un plan de ahorro?
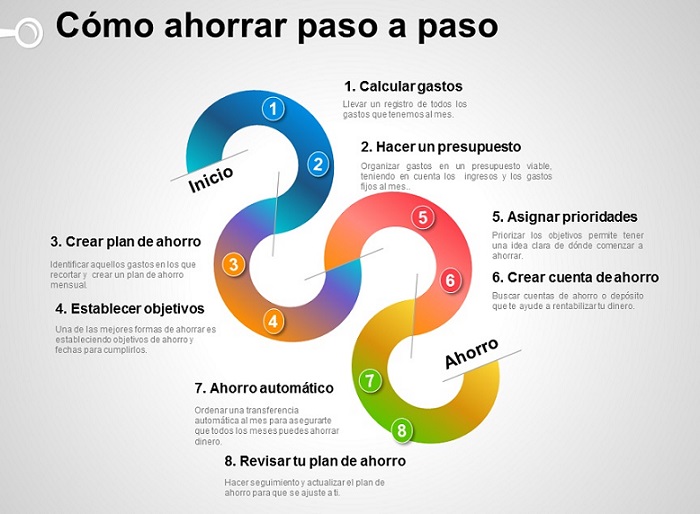
Elaborar un plan de ahorro es una tarea fundamental para alcanzar metas financieras a corto y largo plazo. A continuación, te presentamos los pasos para crear un plan de ahorro efectivo:
paso 1: Definir objetivos
Antes de empezar a ahorrar, es necesario definir objetivos claros. ¿Qué quieres lograr con tu plan de ahorro? ¿Quieres ahorrar para una boda, un viaje, un depósito para una casa o simplemente para tener una mayor estabilidad financiera? Establece objetivos específicos, medibles, alcanzables, relevantes y con un plazo determinado (SMART). Por ejemplo:
- Ahorrar $10,000 en 2 años para un depósito para una casa.
- Reducir la deuda en un 50% en 12 meses.
- Ahorrar $5,000 en 6 meses para un viaje.
paso 2: Evaluar ingresos y gastos
Para crear un plan de ahorro efectivo, es esencial evaluar tus ingresos y gastos. Anota todos tus ingresos y gastos mensuales para tener una visión clara de tu situación financiera. Considera todos los gastos, incluyendo los gastos fijos (alquiler, servicios públicos, seguro), gastos variables (comida, entretenimiento, ropa) y deudas (préstamos, tarjetas de crédito). Por ejemplo:
- Ingresos: $4,000 al mes.
- Gastos fijos: $1,500 al mes (alquiler, servicios públicos, seguro).
- Gastos variables: $1,000 al mes (comida, entretenimiento, ropa).
- Deudas: $2,000 (préstamo, tarjeta de crédito).
paso 3: Establecer un presupuesto y asignar ahorro
Una vez que hayas evaluado tus ingresos y gastos, establece un presupuesto que te permita alcanzar tus objetivos de ahorro. Asigna una cantidad específica para ahorro en cada período (semanal, quincenal o mensual). Considera la regla del 50/30/20: 50% para gastos fijos, 30% para gastos variables y 20% para ahorro y deudas. Por ejemplo:
- Asignar $800 al mes para ahorro (20% de $4,000).
- Reducir gastos variables en $200 al mes para asignar más a ahorro.
- Destinar $500 al mes para pagar deudas.
¿Cómo puedo hacer un plan de ahorro?
Para hacer un plan de ahorro es importante tener claro cuáles son tus objetivos y necesidades financieras. Un plan de ahorro te permite organizar tus finanzas y trabajar hacia metas específicas, como ahorrar para una emergencia, una compra importante o una inversión a largo plazo.
Identifica tus objetivos de ahorro
Para comenzar, debes identificar tus objetivos de ahorro. ¿Qué quieres lograr con tu plan de ahorro? ¿Necesitas ahorrar para una emergencia, un remplazo de un bien o una inversión a largo plazo? Algunos de los objetivos más comunes incluyen:
- Ahora para una emergencia, como una cuenta de ahorro para imprevistos.
- Ahora para una compra importante, como una casa o un carro.
- Ahora para una inversión a largo plazo, como una cuenta de jubilación.
Crea un presupuesto realista
Una vez que hayas identificado tus objetivos de ahorro, debes crear un presupuesto realista que te permita ahorrar de manera efectiva. Esto implica:
- Anotar tus ingresos y gastos mensuales, para entender dónde se está gastando tu dinero.
- Identificar áreas de ahorro, como reducir gastos innecesarios o encontrar formas de ahorrar en compras diarias.
- Establecer un límite de ahorro mensual, que se adapte a tus ingresos y gastos.
Automatiza tus ahorros
Una vez que hayas creado un presupuesto realista, debes automatizar tus ahorros para asegurarte de que estás alcanzando tus objetivos. Esto puede incluir:
- Configurar una transferencia automática desde tu cuenta corriente a tu cuenta de ahorro.
- Aprovechar los programas de ahorro ofrecidos por tu banco o empresa, como un programa de ahorro para la jubilación.
- Monitorear tus ahorros, para asegurarte de que estás alcanzando tus objetivos y hacer ajustes según sea necesario.
¿Qué es un plan de ahorro educativo?
Un plan de ahorro educativo es un programa diseñado para ayudar a las familias a ahorrar dinero para la educación de sus hijos. Estos planes suelen ser ofrecidos por instituciones financieras, gobiernos o empresas educativas, y permiten a los padres ahorrar dinero de manera sistemática y disciplinada para cubrir los gastos educativos de sus hijos, desde la educación primaria hasta la universidad.
Tipos de planes de ahorro educativo
Existen diferentes tipos de planes de ahorro educativo, cada uno con sus características y beneficios únicos. Algunos de los más comunes son:
- Planes de ahorro tradicionales: estos planes permiten a los padres ahorrar dinero en una cuenta especial, ganando intereses y acumulando capital para la educación de sus hijos.
- Planes de ahorro indexados: estos planes ofrecen una tasa de interés determinada que se ajusta según el rendimiento de un índice específico, como el índice de inflación o el rendimiento de un mercado bursátil.
- Planes de ahorro con beneficios fiscales: estos planes ofrecen beneficios fiscales, como deducciones en la declaración de impuestos o exenciones de impuestos, para los padres que ahorran para la educación de sus hijos.
Ventajas de un plan de ahorro educativo
Un plan de ahorro educativo ofrece varias ventajas para las familias, incluyendo:
- Disciplina y consistencia: un plan de ahorro educativo ayuda a los padres a ahorrar dinero de manera disciplinada y consistente, lo que puede ser difícil de lograr sin un plan.
- Aumento del ahorro: al ahorrar dinero cada mes, los padres pueden acumular una cantidad significativa de dinero para la educación de sus hijos.
- Reducción del estrés financiero: un plan de ahorro educativo puede reducir el estrés financiero que pueden sentir los padres al pensar en cómo pagar los gastos educativos de sus hijos.
Cómo elegir un plan de ahorro educativo
Al elegir un plan de ahorro educativo, es importante considerar varios factores, incluyendo:
- Tasa de interés: la tasa de interés ofrecida por el plan de ahorro educativo puede afectar significativamente la cantidad de dinero que se acumula.
- Rentabilidad: es importante considerar la rentabilidad del plan de ahorro educativo, es decir, cómo se invierten los fondos y qué tipo de rendimiento se puede esperar.
- <strong Flexibilidad y accesibilidad: es importante elegir un plan de ahorro educativo que ofrezca flexibilidad y accesibilidad, como la capacidad de hacer depósitos y retiradas en línea.
¿Cómo elaborar un proyecto de ahorro?
Cómo elaborar un proyecto de ahorro
Un proyecto de ahorro es una estrategia planificada y sistematizada para alcanzar objetivos financieros específicos, ya sea ahorrar para un evento importante, pagar deudas o simplemente tener una mayor estabilidad económica. Para elaborar un proyecto de ahorro, es necesario seguir una serie de pasos que te ayudarán a alcanzar tus metas.
Análisis de la situación financiera actual
Antes de empezar a ahorrar, es fundamental analizar tu situación financiera actual. Para hacer esto, debes:
- Recopilar todos tus ingresos y gastos mensuales, incluyendo facturas, recibos y pagos.
- Crear un presupuesto que refleje tus gastos y ingresos.
- Identificar áreas en las que puedes reducir gastos y aumentar tus ingresos.
Este análisis te permitirá entender cómo estás utilizando tu dinero y dónde puedes hacer ajustes para ahorrar más.
Definir objetivos y plazos
Una vez que tienes una visión clara de tu situación financiera, debes definir tus objetivos y plazos. Para hacer esto, debes:
- Establecer objetivos específicos y medibles, como ahorrar $1,000 en 6 meses.
- Definir un plazo realista para alcanzar tus objetivos, teniendo en cuenta tus ingresos y gastos.
- Dividir tus objetivos en metas más pequeñas y alcanzables, como ahorrar $167 al mes.
Esto te permitirá tener una visión clara de lo que quieres lograr y cómo lo vas a hacer.
Crear un plan de ahorro
Una vez que tienes tus objetivos y plazos definidos, debes crear un plan de ahorro que te ayude a alcanzarlos. Para hacer esto, debes:
- Establecer un fondo de ahorro separado de tu cuenta corriente.
- Crear un sistema de transferencias automáticas para que el dinero se transfiera desde tu cuenta corriente al fondo de ahorro.
- Revisar y ajustar tu plan de ahorro regularmente para asegurarte de que estás avanzando hacia tus metas.
Este plan te permitirá ahorrar de manera sistemática y alcanzar tus objetivos financieros.
Preguntas Frecuentes
¿Cuál es el momento ideal para empezar a ahorrar para la educación de mi hijo?
Es importante empezar a ahorrar lo antes posible para la educación de tu hijo, ya que los gastos educativos pueden ser muy elevados. Lo ideal es comenzar a ahorrar desde el nacimiento de tu hijo, pero si no lo has hecho, no te preocupes. Cualquier momento es adecuado para iniciar un plan de ahorro. Lo importante es establecer metas claras y realistas, como la cantidad de dinero que necesitarás ahorrar y el plazo para alcanzarla. Además, es fundamental investigar las opciones de ahorro disponibles, como cuentas de ahorro especializadas en educación o planes de inversión, para encontrar la que mejor se adapte a tus necesidades y objetivos.
¿Cuánto debo ahorrar cada mes para alcanzar mi objetivo de ahorro para la educación?
La cantidad que debes ahorrar cada mes dependerá de varios factores, como el monto total que necesitas ahorrar, el plazo que tienes para alcanzar tu objetivo y tu capacidad de ahorro mensual. Una buena regla general es ahorrar al menos el 10% o el 15% de tu ingreso mensual. Sin embargo, debes considerar tus ingresos y gastos actuales, así como tus objetivos financieros a largo plazo, para determinar la cantidad que puedes ahorrar cada mes. Lo importante es ser realista y flexible, ya que puedes ajustar tu cantidad de ahorro mensual según tus necesidades y circunstancias cambiantes.
¿Qué tipo de cuenta de ahorro es la mejor para ahorrar para la educación de mi hijo?
Existen varias opciones de cuentas de ahorro que puedes considerar para ahorrar para la educación de tu hijo. Una de las más populares es la Cuenta de Ahorro para la Educación (CAE), que ofrece ventajas fiscales y beneficios tributarios. Otra opción es una cuenta de ahorro tradicional, que te brinda mayor flexibilidad y acceso a tu dinero. También puedes considerar planes de inversión, como fondos mutuos o cuentas de valores, que te permiten invertir tu dinero y potencialmente obtener un mayor rendimiento. Lo importante es investigar y comparar las diferentes opciones, considerando factores como las tasas de interés, los gastos y las restricciones, para encontrar la que mejor se adapte a tus necesidades y objetivos.
¿Cómo puedo evitar distraerme y mantener mi enfoque en mi objetivo de ahorro para la educación?
Es fácil distraerse y perder el enfoque en tu objetivo de ahorro para la educación, especialmente cuando se trata de un objetivo a largo plazo. Para mantener tu enfoque, establece metas claras y específicas, como ahorrar una cantidad determinada cada mes o alcanzar un monto específico en un plazo determinado. También es importante Crear un presupuesto y un plan financiero que incluya tu objetivo de ahorro para la educación. De esta manera, podrás monitorear tu progreso y hacer ajustes según sea necesario. Además, considera automatizar tus ahorros, estableciendo una transferencia automática desde tu cuenta corriente a tu cuenta de ahorro, para asegurarte de que estás ahorrando regularmente.